

Mkt obbligazionario sotto pressione: un punto di ingresso attraente?
Treasury 5 anni in asta sopra il 5%, non accadeva da oltre 15 anni.
Ancora una volta tech e crescita attesa degli utili sostengono le Borse.
Cina e Usa tentano un accordo complicato e di mutuo interesse.
Le Borse europee hanno chiuso bene la settimana venerdì 25, pur arretrando dai massimi di giornata, sostenute soprattutto da tecnologici e bancari.
Milano ha guadagnato +0,8%, Francoforte è salita +0,6%, Amsterdam +0,67%, Madrid +0,92% e Londra +0,15%, Parigi invariata. Positiva anche Wall Street: Dow Jones +0,9%, S&P500 e Nasdaq +0,5%. Nell’intera settimana, S&P500 e Nasdaq hanno segnato rispettivamente +1,1% e +2,1%.
Ora, però, i mercati dovranno tornare a fare i conti con il lavoro americano. Il payroll di settembre, in calendario venerdì, sarà il dato clou, preceduto martedì dal JOLTS (offerte di lavoro “pending”), mercoledì dall’occupazione privata ADP e giovedì dalle richieste settimanali di sussidi di disoccupazione.
Sempre mercoledì arriveranno l’inflazione PCE di agosto, il termometro preferito dalla Fed, e la stima finale del Pil del 2’ trimestre. Il mercato attribuisce attualmente una probabilità del 64% a un rialzo dei tassi Fed in ottobre.
In Europa il focus sarà invece sull’inflazione dell’Eurozona di settembre, con le prime letture da Spagna, Francia, Italia e Germania e il dato aggregato venerdì. La domanda è sempre la stessa: quanto del rincaro energetico finirà nell’inflazione core?
Se i prezzi resteranno stabilizzati sui livelli attuali, l’inflazione dell’Eurozona potrebbe raggiungere il 4% a gennaio, alimentando le attese per altri due rialzi BCE tra quarto trimestre e primo trimestre, ma senza ulteriori strette oltre la primavera. In agenda anche Pmi manifatturieri, disoccupazione e sondaggi su imprese e consumatori. Oggi parlerà al Parlamento europeo Christine Lagarde.
In Asia, la Cina pubblicherà mercoledì Pmi manifatturiero e servizi, attesi in lieve recupero, oltre agli utili industriali di agosto. In Giappone attenzione al Tankan, alla produzione industriale, alle vendite al dettaglio, all’inflazione di Tokyo e alle indicazioni della BoJ sui tassi.
Il petrolio venerdi’ 25 aveva invece offerto una mano ai listini: il Brent, dopo aver toccato 107 dollari alla vigilia, è sceso -1,1% a 105,6 dollari/barile, mentre il WTI ha perso -1,7% a 93,0. Il gas europeo è arretrato del 4,0% a 72 euro/MWh.
Ma la tregua energetica potrebbe essere durata ben poco: oggi il greggio torna a salire dopo il no di Donald Trump alla proposta iraniana di una tregua di sette giorni. Teheran mantiene aperto il dialogo, ma lega la riapertura dello Stretto di Hormuz al rispetto delle proprie condizioni.
La scorsa settimana l’Iran aveva presentato all’ONU una proposta di pace, trasmessa agli Stati Uniti tramite mediatori qatarioti; Trump l’ha respinta sabato. Secondo il Wall Street Journal, Washington potrebbe valutare la ripresa dei bombardamenti dopo le elezioni di metà mandato di novembre.
Trump, pur lasciando aperta la diplomazia e aspettandosi nuovi colloqui questa settimana, dubiterebbe della disponibilità iraniana a soddisfare le richieste sul nucleare. I mediatori arabi riferiscono intanto di diverse proposte iraniane per chiudere il conflitto, mentre i Guardiani della Rivoluzione dichiarano di essere pronti a una guerra prolungata.
In Asia, il Nikkei ha perso -0,2%, con lo yen a 157,8 vs us$; Giappone e Stati Uniti intendono rafforzare la cooperazione sul cambio, preoccupati per uno yen considerato sottovalutato. Hong Kong guadagna +0,7%, mentre il CSI300 cinese cede -2%. I chip cinesi soffrono le ipotesi di autorizzazione all’acquisto dei nuovi chip Nvidia e le vendite sul comparto ottico.
Pechino e Washington hanno comunque concordato una riduzione reciproca dei dazi su Us$ 30 miliardi su beni non sensibili. Kospi -2,2%, Sensex -1%, Singapore +0,5%.
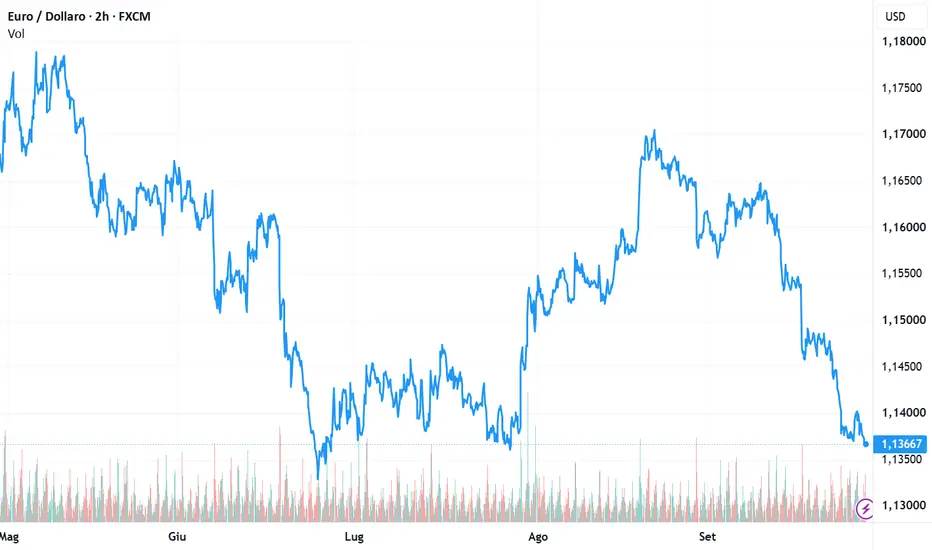
Sul fronte valutario, l’euro è a 1,1408 dollari e 179,82 yen, mentre il dollaro/yen è a 157,63. Morgan Stanley ha intanto ammesso: “Ci siamo sbagliati”, abbandonando la previsione di indebolimento del dollaro e stimandone un rafforzamento fino a fine anno e per tutto il 2027.
L’oro, penalizzato dai rendimenti, perde oltre -2% e segna 4.180 dollari/oncia, -5,5% da inizio mese; l’argento è a 62,1. A luglio le banche centrali hanno acquistato 23 tonnellate d’oro, con la Cina prima nel mese e la Polonia prima da inizio anno. La Russia ne ha vendute 6: secondo il World Gold Council, non è necessariamente un cambio di strategia.
E poi c’è Bitcoin, a 83.410 dollari, sorprendentemente resiliente nonostante Fed “hawkish”, Pmi USA migliori delle attese e lo stallo del CLARITY Act. La probabilità implicita di un rialzo Fed a ottobre è salita al 77%, mentre il Treasury decennale ha superato il 5%, ai massimi dal 2007. Il rendimento è ora al 5,20%, contro 3,59% del Bund e 4,52% del BTP benchmark italiano.
Il mercato obbligazionario ha recentemente vissuto un vero bagno di sangue, ma diversi analisti considerano il movimento un eccesso tecnico più che l’inizio di un nuovo regime. Il mercato sconta ormai 100 bps di ulteriori rialzi Fed nel prossimo anno, con tassi oltre il 5% per un decennio: scenario difficile da conciliare con gli inflation swap, meno pessimisti.
Negli ultimi 35 anni, livelli valutativi simili non hanno mai resistito più di 12 mesi. Restano sotto pressione gli spread francesi, ai massimi dal 2012 per i timori sul rating sovrano, anche se un bilancio approvato il mese prossimo potrebbe favorirne il restringimento.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.